بیمه طلا چیست و چگونه از داراییهای فیزیکی شما محافظت میکند؟
بیمه طلا راهی برای انتقال بخشی از ریسک نگهداری طلای فیزیکی به شرکت بیمه است؛ یعنی در صورت وقوع حوادث مشخص، بیمهگر بخشی از خسارت مالی شما را جبران میکند. اما نکته مهم اینجاست که همه بیمهنامهها، همه انواع طلا و همه شکلهای سرقت یا مفقودی را به یک اندازه پوشش نمیدهند. ممکن است چند صد میلیون تومان طلا در منزل داشته باشید و تصور کنید بیمه سرقت خانه برای محافظت از آن کافی است؛ اما درست هنگام وقوع حادثه مشخص شود سقف پوشش اشیای قیمتی بسیار کمتر از ارزش واقعی طلای شماست یا نوع سرقت اصلا در شرایط بیمهنامه قرار نمیگیرد. در این مطلب، توضیح میدهیم بیمه طلا چگونه کار میکند، چه مواردی تحت پوشش یا خارج از پوشش هستند و هنگام انتخاب روش مناسب برای محافظت از طلا باید به چه نکاتی توجه کنید.
مفهوم بیمه طلا و نقش آن در حفظ امنیت سرمایه
بیمه طلا در واقع یک سپر محافظتی است که به شما کمک میکند تا ریسکهای فیزیکی ناشی از نگهداری داراییهای ارزشمند خود را به یک شرکت بیمه منتقل کنید. این خدمت تخصصی به زبان ساده، قراردادی است که در آن شرکت بیمه متعهد میشود در قبال دریافت مبلغی مشخص، خسارتهای ناشی از حوادثی مانند سرقت یا آتشسوزی را جبران کند. این پوشش فقط مختص زیورآلات نیست، بلکه شامل انواع طلای آب شده و سکه ها نیز میشود.
تعریف ساده بیمه طلا و تفاوت آن با بیمه عمومی اموال
بسیاری از افراد تصور میکنند که با داشتن یک بیمهنامهی معمولی منزل، طلاهای آنها هم به طور کامل بیمه شده است. اما واقعیت این است که بیمه عمومی اموال با بیمه تخصصی طلا تفاوتهای بنیادی دارد:
- سقف پرداخت خسارت: در بیمههای عمومی منزل، شرکتهای بیمه معمولا تا سقف مشخص و بسیار محدودی (مثلا حداکثر 10 درصد کل مبلغ بیمهنامه) را برای اشیای قیمتی در نظر میگیرند. این مبلغ در مقابل ارزش بالای طلا بسیار ناچیز است.
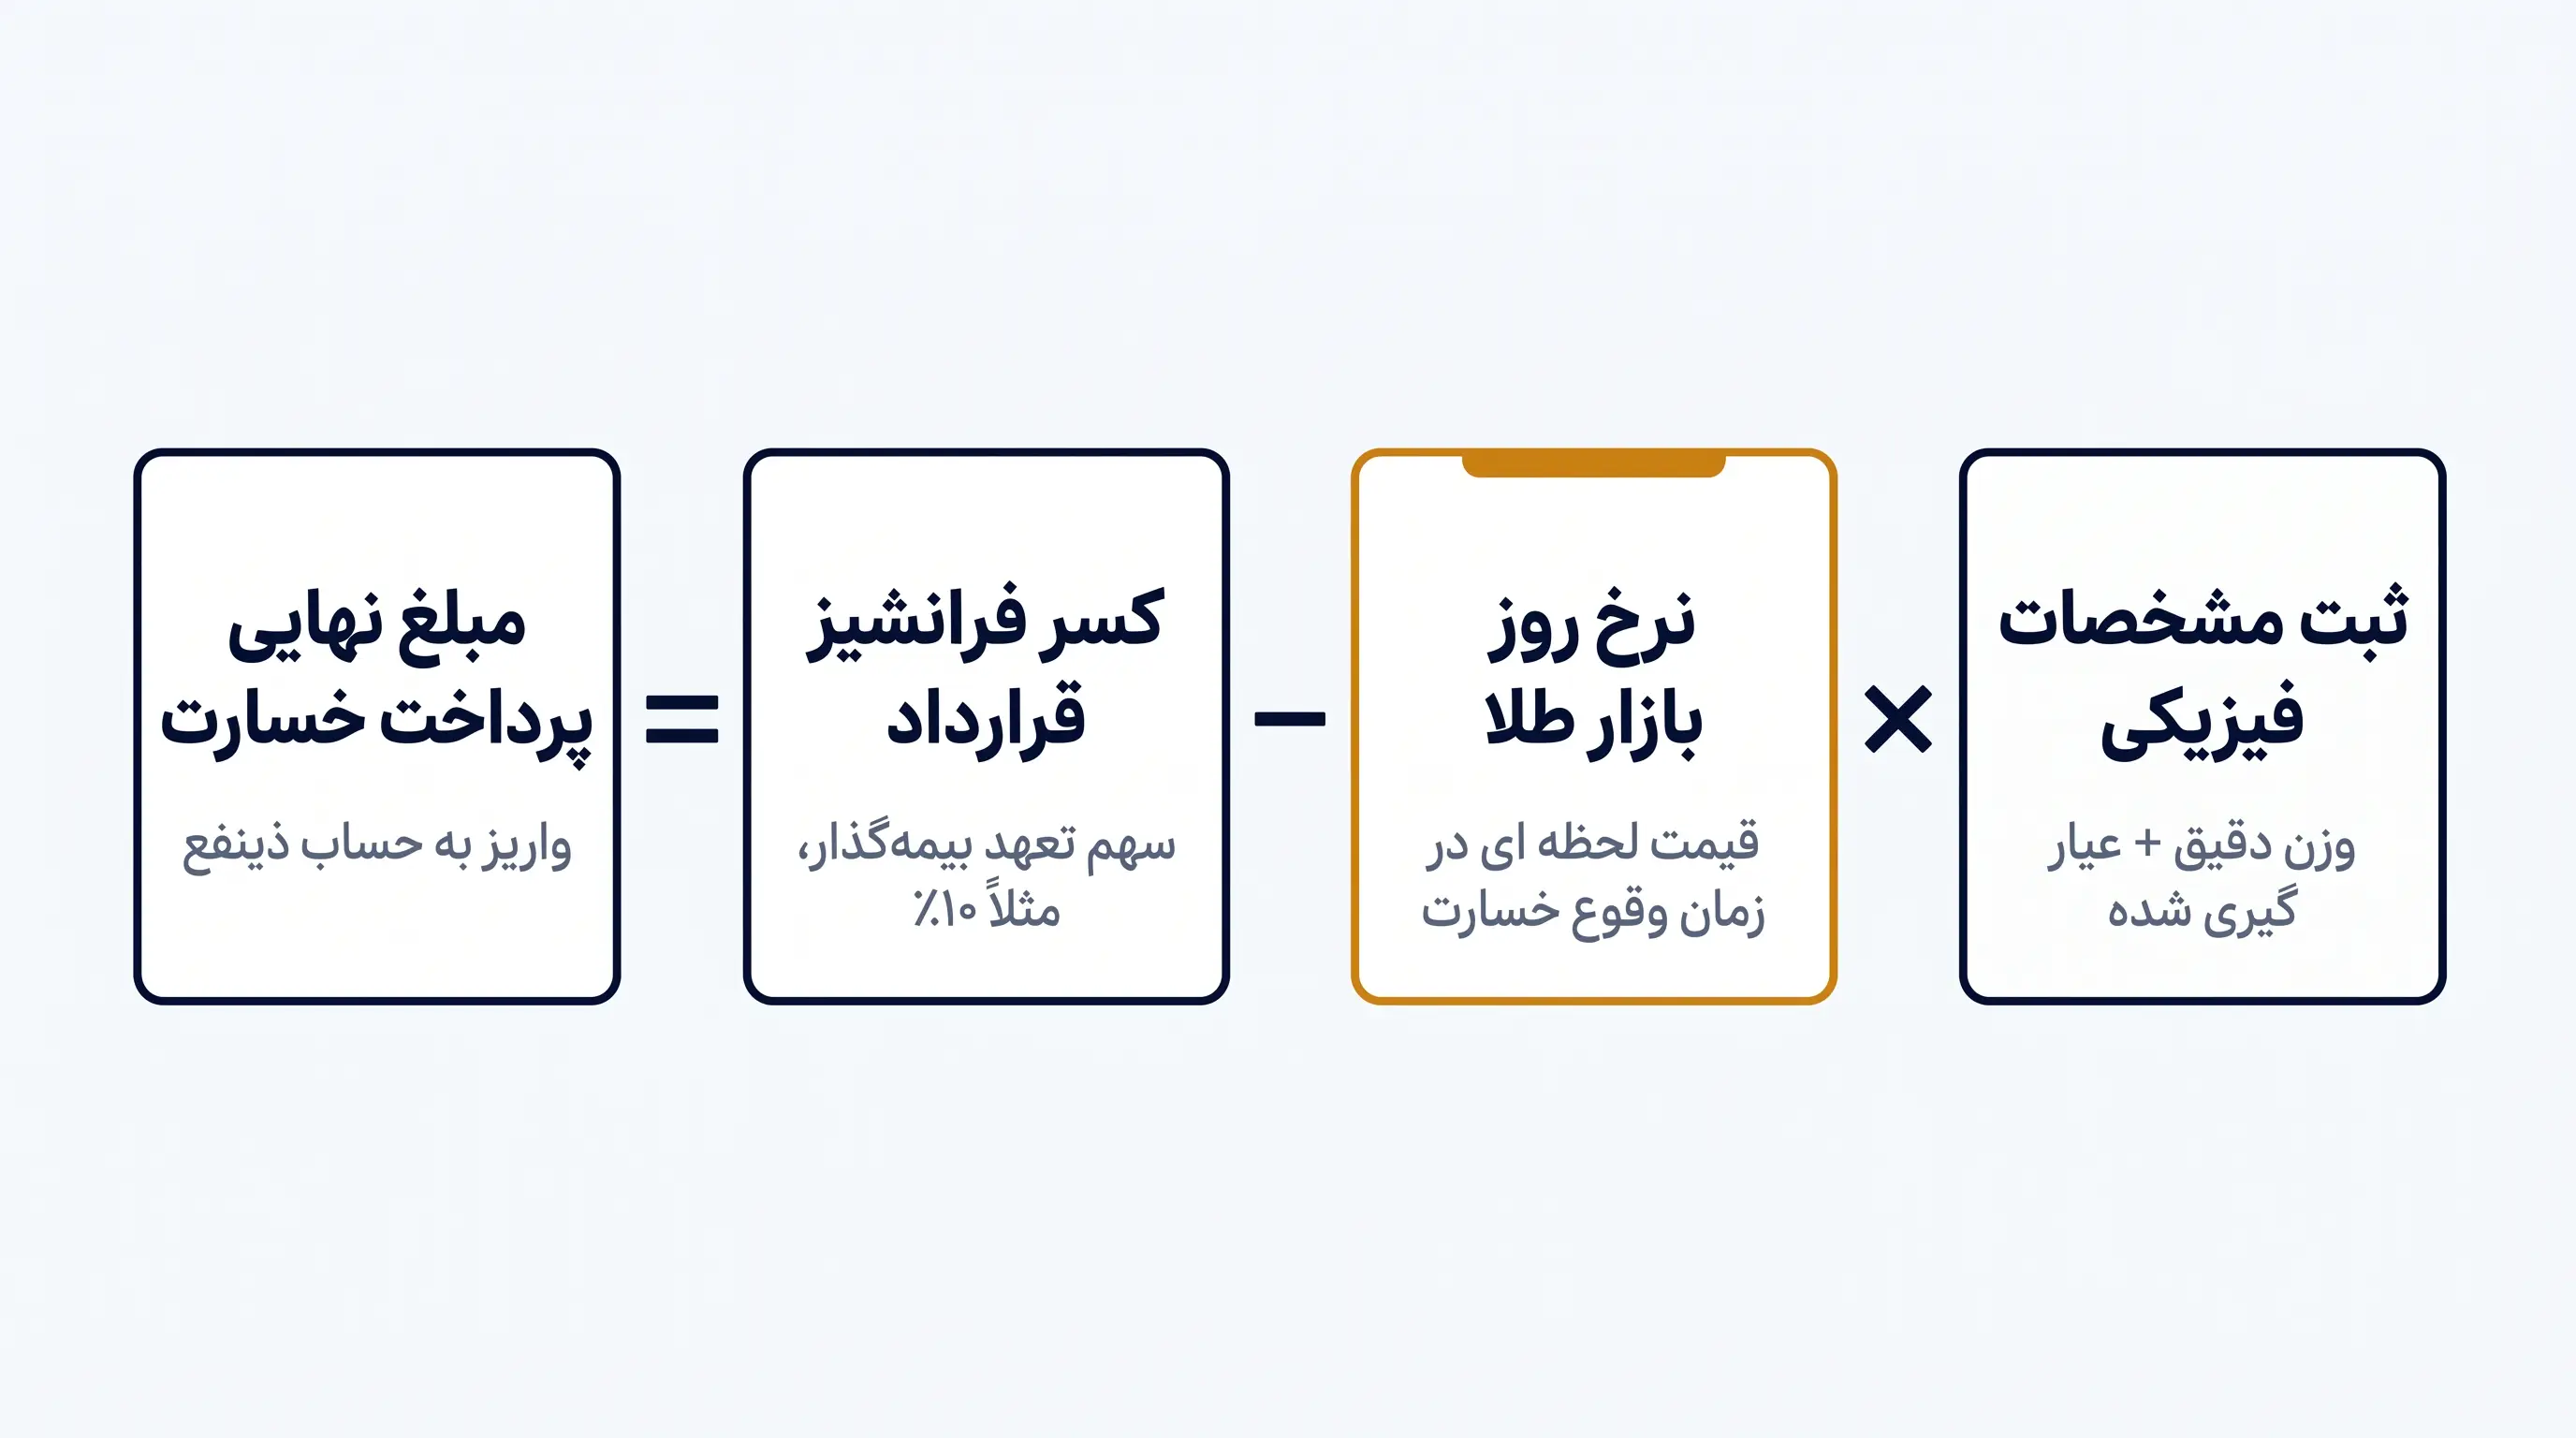
- تخصصی بودن ارزیابی: در بیمه تخصصی طلا، عیار و وزن دقیق دارایی شما توسط کارشناس بررسی و ثبت میشود تا پوشش بیمهای دقیقا مطابق با ارزش واقعی باشد.
- پوشش نوسانات قیمت: برخلاف اموال عادی، قیمت طلا مدام در حال تغییر است. بیمههای تخصصی میتوانند پیوستهایی داشته باشند که ارزش پوشش را با نوسانات بازار هماهنگ کنند.
چرا سرمایهگذاران به دنبال پوشش بیمهای برای فلزات گرانبها هستند؟
سرمایهگذاران هوشمند میدانند که خرید طلا تنها نیمی از مسیر سرمایهگذاری است و نیمهی دیگر، حفظ و نگهداری از آن است. دلایل اصلی تمایل به این پوشش بیمهای عبارتند از:
- جبران هزینههای جانبی: در هنگام خرید طلای زینتی، شما مبالغی بابت اجرت و مالیات پرداخت میکنید. بیمه میتواند به شما کمک کند تا در صورت بروز حادثه، بخش بزرگی از این هزینههای پرداخت شده را بازیابی کنید.
- کاهش ریسک نگهداری در منزل: با توجه به خطراتی مانند سرقت، داشتن بیمه باعث میشود که استرس دائمی بابت امنیت محل نگهداری طلا کاهش یابد و آرامش خاطر جایگزین آن شود.
- تضمین نقدشوندگی در بحران: در صورت وقوع حوادثی مانند آتشسوزی که ممکن است باعث آسیب فیزیکی به طلا شود، بیمه فرآیند بازگشت سرمایه را سرعت میبخشد و از نابودی کامل دارایی جلوگیری میکند.
انواع پوششهای بیمه طلا و جواهرات
بیمهی طلا تنها یک قرارداد ساده نیست، بلکه شامل دستهبندیهای مختلفی از خطرات است که هر کدام بخشی از دغدغههای شما را پوشش میدهند. شرکتهای بیمه بر اساس نوع نگهداری و میزان ریسک، خدمات خود را در قالب پوششهای متنوعی ارائه میکنند تا سرمایهگذار بتواند با پرداخت حق بیمه امنیت دارایی خود را تضمین کند. این پوششها معمولا شامل موارد زیر هستند:
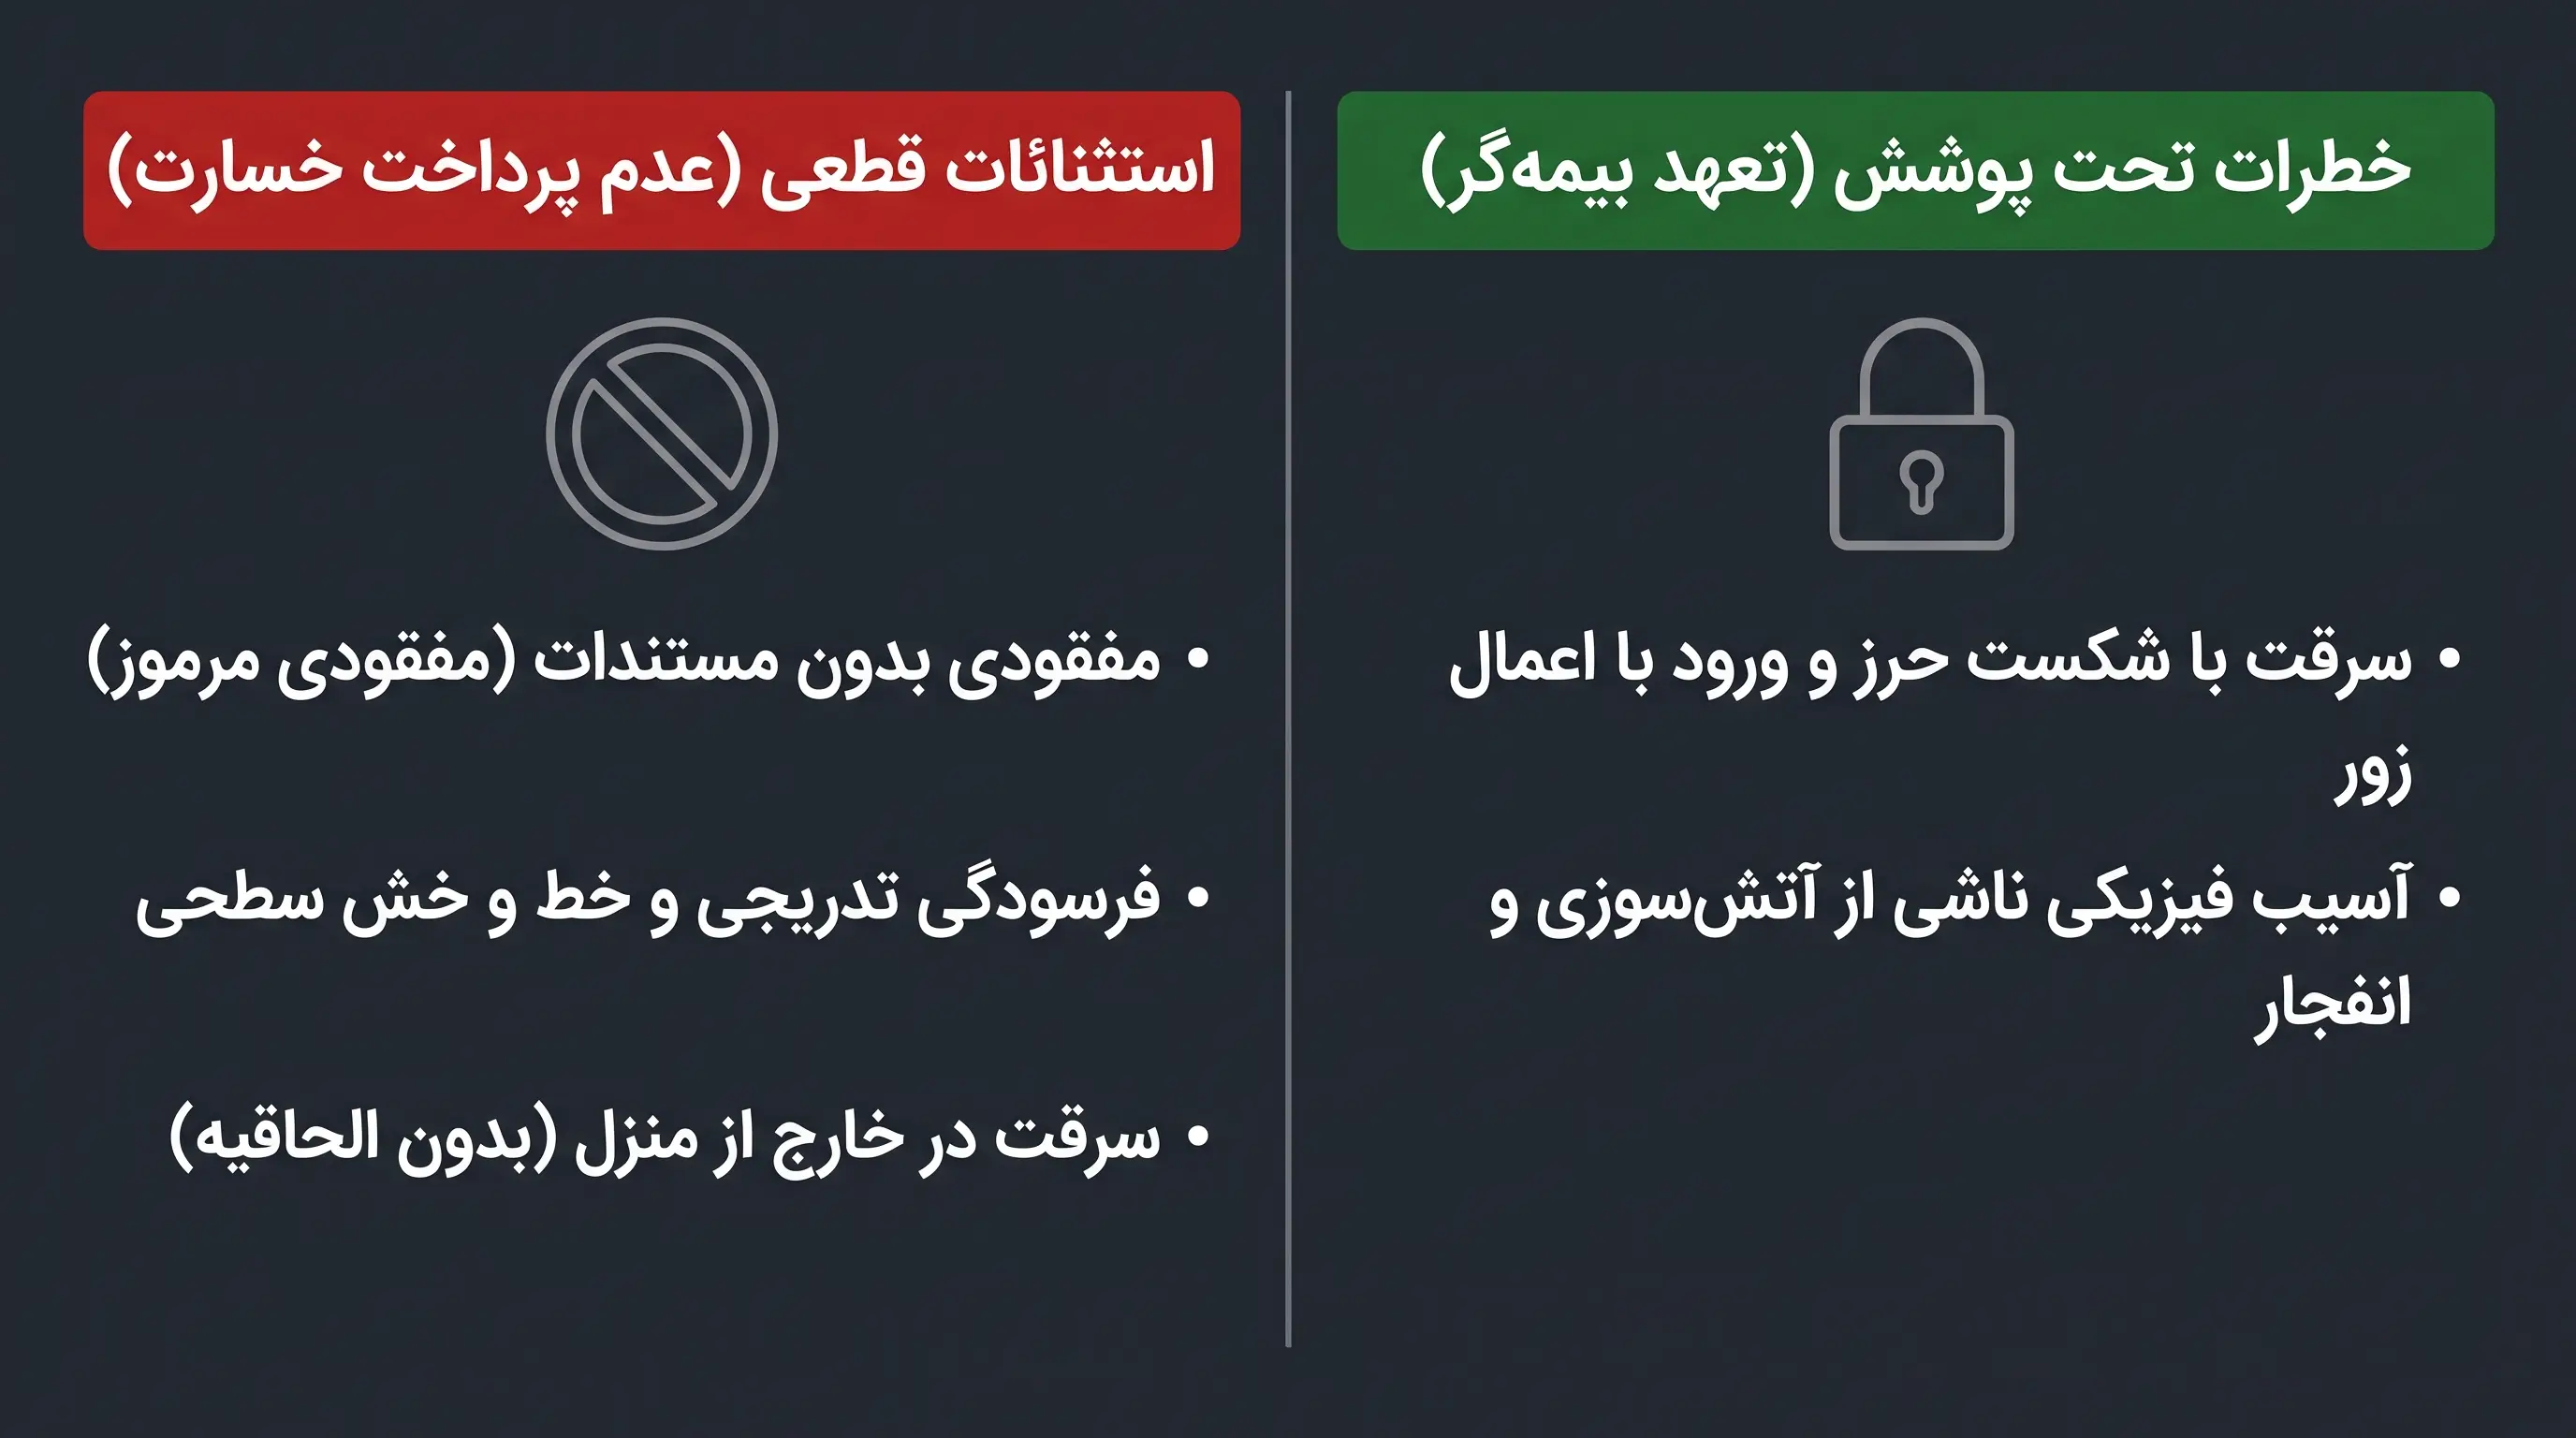
- پوشش سرقت و دستبرد در محل نگهداری: این بخش که اصلیترین دلیل تمایل افراد به بیمه است، از طلا، شمش طلا و سکههای قانونی ضرب شده توسط بانک مرکزی محافظت میکند و شامل موارد زیر است:
- سرقت با شکست حرز: این اصطلاح به معنای ورود سارق به محل نگهداری با استفاده از زور، شکستن در، پنجره یا گاوصندوق است که در این حالت، بیمه متعهد به جبران خسارت بر اساس فاکتورهای موجود است.
- سرقت مسلحانه: پوشش ویژهای برای زمانی که سرقت با تهدید یا استفاده از سلاح در محل اقامت یا محل نگهداری طلا رخ دهد.
- پوشش حوادث غیرمترقبه شامل آتشسوزی و بلایای طبیعی: از آنجایی که حرارت شدید در آتشسوزیهای وسیع میتواند باعث ذوب شدن، تغییر ماهیت یا افت شدید ارزش طلا شود، این موارد تحت پوشش قرار میگیرند:
- آتشسوزی و انفجار: جبران خسارت ناشی از حوادثی مانند نشت گاز یا اتصال برق که باعث آسیب دیدن قطعات قیمتی شما میشود.
- بلایای طبیعی: امکان اضافه کردن پوششهایی مانند زلزله و سیل به قرارداد تا در صورت تخریب ساختمان و گم شدن یا آسیب دیدن طلا در میان آوار، سرمایهی شما محفوظ بماند.
- محدودیتها و استثنائات بیمه طلا: شناخت مواردی که تحت پوشش بیمه قرار نمیگیرند برای جلوگیری از سردرگمی در زمان حادثه ضروری است:
- مفقودی مرموز: اگر طلا در خانهی شما گم شود و هیچ نشانی از ورود سارق یا وقوع حادثهی مشخص نباشد، بیمه خسارتی پرداخت نمیکند؛ زیرا باید دلیلی ملموس برای از دست رفتن مال وجود داشته باشد.
- سرقت در خارج از محل: پوشش استاندارد معمولا فقط برای داخل منزل است و دزدی در هنگام پیادهروی یا درون خودرو را شامل نمیشود، مگر اینکه الحاقیهی (سند مکتوبی که برای تغییر شرایط به قرارداد اصلی اضافه میشود) بیمهی حوادث خارج از منزل را تهیه کرده باشید.
- خسارتهای عمدی: هرگونه آسیبی که توسط خود مالک یا افراد تحت تکفل او به صورت عمدی به طلا وارد شود، از دامنهی خدمات بیمه خارج است.
- فرسودگی و خط و خش: تغییرات ظاهری ناشی از استفادهی روزمره و قدیمی شدن جواهرات که جزء حوادث ناگهانی محسوب نمیشوند و تحت پوشش قرار نمیگیرند.
تفاوت بیمه طلا با بیمه سرقت منازل
بسیاری از خانوادههای ایرانی تصور میکنند با خرید یک بیمهنامهی آتشسوزی یا سرقت معمولی برای خانهی خود، تمامی اموال موجود در آن از جمله طلا و جواهرات نیز به صورت خودکار تحت پوشش کامل قرار میگیرند. این یک باور اشتباه است که میتواند در روز حادثه، ضررهای جبرانناپذیری به بار بیاورد. بیمهی عمومی منزل بیشتر برای پوشش لوازمی مثل تلویزیون، مبلمان و وسایل برقی طراحی شده است و نگاه متفاوتی به اشیای کوچک اما بسیار گرانبها دارد.
چرا سقف پوشش بیمه منازل برای طلا کافی نیست؟
در اکثر قراردادهای استاندارد بیمهی منزل، محدودیتی به نام سقف تعهد وجود دارد. این سقف به این معناست که شرکت بیمه تنها تا مبلغ مشخصی برای کل اموال موجود در خانه خسارت پرداخت میکند. چالش اصلی در مورد فلزات گرانبها به دلایل زیر است:
- محدودیت درصدی: معمولا شرکتهای بیمه برای اشیای قیمتی مثل طلا، فقط درصد بسیار کوچکی از کل ارزش اثاثیه (مثلا 5 تا 10 درصد) را در نظر میگیرند. اگر ارزش طلاهای شما بسیار بیشتر از این مبلغ باشد، مابهتفاوت آن را از جیب خودتان از دست خواهید داد.
- تفاوت در ماهیت خطر: سرقت یک تلویزیون 50 اینچی بسیار دشوارتر از سرقت چند قطعه طلا است. به همین دلیل، ریسک نگهداری طلا برای بیمهگر بسیار بالاتر است و در قراردادهای عادی، این ریسک بالا به سادگی پذیرفته نمیشود.
- عدم تطابق با نوسانات بازار: قیمت طلا لحظهای تغییر میکند، در حالی که ارزش لوازم خانگی معمولا با گذشت زمان کاهش مییابد. بیمهی معمولی منزل ابزار لازم برای هماهنگی با نوسانات قیمت طلا را ندارد.
مزایای دریافت الحاقیه اختصاصی برای اشیای قیمتی و مسکوکات
برای حل مشکل سقف پایین پوششها، راهکاری به نام الحاقیه وجود دارد. با استفاده از الحاقیهی اختصاصی برای اشیای قیمتی و مسکوکات (انواع سکههای طلا که دارای اعتبار قانونی هستند)، شما میتوانید امنیت دارایی خود را به شکل زیر تقویت کنید:
- تعیین ارزش دقیق: در این روش، شما لیست دقیق طلاهای خود را به همراه عیار و وزن به شرکت بیمه اعلام میکنید. کارشناس بیمه این لیست را تایید کرده و سقف پوشش را دقیقا بر اساس ارزش واقعی دارایی شما بالا میبرد.
- امنیت مسکوکات: سکهها به دلیل اینکه نام و مشخصات خاصی روی آنها حک نشده است، در بیمههای معمولی به سختی پذیرفته میشوند. اما با الحاقیهی اختصاصی، مسکوکات شما نیز به عنوان بخشی از سرمایهی بیمه شده شناخته میشوند.
- پوشش نوسان قیمت: شما میتوانید در الحاقیهی خود شرطی را اضافه کنید که اگر در زمان وقوع حادثه، قیمت طلا افزایش یافته بود، خسارت بر اساس قیمت روز بازار محاسبه و پرداخت شود. این کار از آب رفتن ارزش سرمایهی شما در طول زمان جلوگیری میکند.
فرآیند ارزیابی و تعیین ارزش طلا برای شرکتهای بیمه
برای اینکه بتوانید سرمایهی خود را تحت پوشش بیمه قرار دهید، ابتدا باید ارزش واقعی آن به صورت دقیق و مستند مشخص شود. شرکتهای بیمه نمیتوانند تنها بر اساس گفتهی شفاهی، مسئولیتی را بپذیرند؛ بنابراین فرآیند ارزیابی مانند یک نقشهی راه عمل میکند که در آن تمام مشخصات دارایی شما از نظر وزن، عیار و ارزش ریالی ثبت میشود. این مرحله ضامن شفافیت قرارداد میان شما و بیمهگر است تا در صورت بروز حادثه، هیچ ابهامی در میزان خسارت وجود نداشته باشد.
مدارک لازم برای اثبات اصالت و مالکیت طلا
اولین قدم در مسیر بیمه کردن طلا، ارائهی مستنداتی است که نشان دهد دارایی متعلق به شماست و از اصالت کافی برخوردار است. شرکتهای بیمه معمولا مدارک زیر را از شما درخواست میکنند:
- فاکتور رسمی خرید: مهمترین سند مالکیت شما، فاکتور معتبر و دارای مهر رسمی فروشنده است که در آن وزن دقیق، عیار و قیمت زمان خرید درج شده باشد.
- گواهی ارزیابی کارشناس: اگر طلاهای شما قدیمی هستند یا فاکتور خرید آنها را گم کردهاید، باید به یک کارشناس معتمد یا آزمایشگاه ریگیری (مرکزی تخصصی که با ذوب کردن گوشهای از طلا یا استفاده از دستگاههای پیشرفته، عیار واقعی آن را تعیین میکند) مراجعه کنید تا شناسنامهی جدیدی برای دارایی شما صادر شود.
- تصاویر واضح و باکیفیت: تهیه عکس از قطعات طلا و جواهر به همراه یک نشانهی مشخص (مثل قرار دادن در کنار یک خطکش برای درک اندازه) الزامی است. این تصاویر به همراه شمارهی سریال احتمالی شمشها در پروندهی بیمهی شما ثبت میشوند.
- اسناد شناسایی مالک: ارائهی کارت ملی و مدارک هویتی برای ثبت دقیق مشخصات ذینفع (فردی که در صورت وقوع حادثه، خسارت به حساب او واریز میشود) در متن بیمهنامه ضروری است.
نحوه محاسبه خسارت بر اساس قیمت روز بازار طلا
یکی از دغدغههای اصلی سرمایهگذاران این است که اگر قیمت طلا بالا برود، آیا بیمه خسارت را به قیمت جدید پرداخت میکند یا خیر. سیستم محاسباتی بیمه به صورت زیر عمل میکند:
- مبنای قیمت روز: در قراردادهای استاندارد، ملاک پرداخت خسارت، قیمت روز طلا است. این یعنی اگر طلا گران شده باشد، پوشش بیمهای شما باید توان جبران آن را داشته باشد.
- اعمال فرانشیز: در اکثر بیمهنامهها مفهومی به نام فرانشیز (بخشی از خسارت که طبق قرارداد بر عهدهی خود بیمهگذار است و شرکت بیمه آن را پرداخت نمیکند) وجود دارد. برای مثال اگر فرانشیز ۱۰ درصد باشد، بیمه ۹۰ درصد ارزش کل خسارت را پرداخت میکند.
- الحاقیهی نوسان قیمت: از آنجایی که بازار طلا همیشه با تغییرات ناگهانی همراه است، توصیه میشود الحاقیهی نوسان را دریافت کنید. این بند به شما اطمینان میدهد که حتی اگر قیمت طلا پس از عقد قرارداد رشد شدیدی داشته باشد، سقف تعهدات شرکت بیمه نیز به همان نسبت افزایش یابد.
- محاسبهی ارزش جواهرات: در مورد جواهرات قیمتی، علاوه بر وزن طلا، ارزش سنگهای بهکار رفته نیز به صورت جداگانه توسط کارشناس برآورد شده و در مجموع مبلغ خسارت لحاظ میگردد.
چالشها و واقعیتهای بیمه طلا در بازار ایران
در دنیای امروز، بیمه کردن طلا در ایران با چالشهای خاصی روبروست که آگاهی از آنها برای هر سرمایهگذاری ضروری است. برخلاف بیمهی بدنه خودرو که فرآیند بسیار شناختهشدهای دارد، بیمهی فلزات گرانبها در بازار داخلی ما هنوز به آن مرحله از سادگی و فراگیری نرسیده است. بسیاری از شرکتهای بیمه به دلیل ریسک بالای جابجایی و احتمال بالای تقلب، شرایط سختگیرانهای را برای پذیرش این نوع داراییها وضع میکنند.
بررسی وضعیت ارائه خدمات بیمه طلا توسط شرکتهای داخلی
در حال حاضر، اکثر شرکتهای بیمهی ایرانی محصولی مستقل به نام بیمهی طلا ندارند. در واقع، این خدمت معمولا به عنوان یک پوشش اضافی بر روی بیمهی آتشسوزی و سرقت منازل ارائه میشود. وضعیت فعلی این خدمات در ایران به شرح زیر است:
- الزام به استفاده از گاوصندوق: بسیاری از بیمهگرها تنها در صورتی طلاهای شما را بیمه میکنند که در گاوصندوقهای استاندارد و مورد تایید نگهداری شوند.
- محدودیت در مبالغ بالا: اگر ارزش طلاهای شما از حد مشخصی فراتر برود، ممکن است شرکتهای بیمه از صدور بیمهنامه خودداری کنند یا حق بیمهی بسیار بالایی را درخواست نمایند.
- دشواری در کارشناسی: تعیین ارزش دقیق جواهرات قدیمی یا سنگهای قیمتی توسط کارشناسان بیمه فرآیندی زمانبر است و گاهی به دلیل نبود فاکتورهای معتبر، این فرآیند با بنبست روبرو میشود.
جایگزینهای امن برای بیمه کردن طلای فیزیکی در ایران
با توجه به پیچیدگیهای بیمهی فیزیکی در منزل، بسیاری از سرمایهگذاران به سراغ روشهای جایگزین میروند که امنیت بالاتری را با هزینهی کمتر فراهم میکنند. این روشها در واقع نوعی بیمهی غیرمستقیم برای دارایی شما محسوب میشوند:
- صندوق امانات بانک: یکی از مطمئنترین روشها، اجارهی صندوق امانات در بانکهای معتبر است. در این روش، مسئولیت امنیت فیزیکی طلا کاملا بر عهدهی بانک است و ریسک سرقت از منزل به صفر میرسد.
- پلتفرمهای خرید آنلاین طلا: در این مدل، شما طلا را به صورت دیجیتال خریداری میکنید، اما معادل فیزیکی آن در خزانه پلتفرم نگهداری میشود. این پلتفرمها معمولا تمامی داراییهای موجود در خزانه را به صورت کلی بیمه میکنند و شما دغدغهی نگهداری یا بیمهی شخصی را نخواهید داشت.
- گواهی سپرده طلا: این اوراق بهادار نشاندهندهی مالکیت شما بر مقدار مشخصی طلا در انبارهای مورد تایید بورس کالا است. امنیت این انبارها توسط نهادهای نظارتی تضمین شده و عملا ریسک سرقت فیزیکی را از دوش شما برمیدارد.
راهکارهای مدرن برای کاهش ریسک نگهداری طلا
امروزه روشهای سنتی نگهداری طلا در گوشهی کمد یا زیر بالشت، به دلیل افزایش خطرات و پیچیدگیهای امنیتی، جای خود را به راهکارهای هوشمندانهتری دادهاند. این روشهای نوین به شما کمک میکنند تا بدون درگیری با فرآیندهای دشوار اداری، امنیت سرمایهی خود را به سطح بالاتری ارتقا دهید.
مقایسه امنیت صندوق امانات بانک با بیمه شخصی طلا
بسیاری از سرمایهگذاران میان انتخاب صندوق امانات بانک و یا بیمه کردن طلای موجود در منزل مردد هستند. هر یک از این دو روش ویژگیهای خاص خود را دارند که باید با توجه به نیاز خود انتخاب کنید:
- امنیت فیزیکی: صندوق امانات بانک در واقع اجارهی یک فضای کوچک در خزانهی اصلی بانک است که توسط سیستمهای ضدسرقت و پایش شبانهروزی محافظت میشود. در مقابل، بیمه شخصی طلا در منزل، امنیت فیزیکی را به گاوصندوق خانگی شما محدود میکند اما در صورت وقوع حادثه، خسارت مالی را جبران میکند.
- مسئولیت در قبال دارایی: در صندوق امانات، بانک معمولا از محتویات دقیق صندوق شما بیاطلاع است و تنها امنیت فضای فیزیکی را تضمین میکند. اما در بیمه شخصی طلا، تمام قطعات توسط کارشناس ارزیابی شده و شرکت بیمه دقیقا نسبت به ارزش ریالی آنها متعهد میشود.
- دسترسی به دارایی: طلای بیمه شده در منزل همیشه در دسترس شماست، در حالی که دسترسی به صندوق امانات تنها در ساعات اداری بانک امکانپذیر است.
نقش پلتفرمهای خرید آنلاین طلا در حذف دغدغه بیمه و نگهداری
ظهور پلتفرمهای مدرن برای معاملات دیجیتال، بسیاری از موانع سنتی سرمایهگذاری را از میان برداشته است. در این روش، شما به جای پذیرش ریسک نگهداری فیزیکی در خانه و درگیری با فرآیندهای پیچیدهی بیمهی شخصی، دارایی خود را در بستری امن مدیریت میکنید. پلتفرم گرمی به عنوان یک نمونهی معتبر در این حوزه، این امکان را فراهم کرده است تا کاربران بدون نگرانی از امنیت فیزیکی، بر روی ارزش طلای خود تمرکز کنند. نقش این ابزارهای نوین در سادهسازی محافظت از سرمایه شامل موارد زیر است:
- انتقال مسئولیت بیمه به پلتفرم: هنگامی که از طریق پلتفرم گرمی اقدام به خرید میکنید، طلای شما در خزانههای فوقامنیتی نگهداری میشود. این خزانهها به صورت کلی تحت پوشش بیمههای معتبر هستند؛ بنابراین هزینه و دغدغهی بیمه کردن دارایی بر عهدهی پلتفرم قرار میگیرد.
- امکان دریافت فیزیکی طلا: یکی از ویژگیهای مهم این سیستم، حق انتخاب کاربر برای دریافت فیزیکی است. شما هر زمان که تمایل داشته باشید، میتوانید درخواست تحویل بدهید و معادل دارایی خود را به صورت فیزیکی و با بستهبندی امن دریافت کنید.
- شفافیت کامل در معاملات: در خرید آنلاین، قیمتها به صورت لحظهای و بر اساس نرخ رسمی بازار آپدیت میشوند. تمامی جزئیات معامله شامل وزن دقیق و قیمت نهایی به صورت سیستمی ثبت شده و فاکتور رسمی صادر میشود که این موضوع ابهامات مربوط به اصالت و ارزش دارایی را برای همیشه حل میکند.
- خرید خرد و تدریجی: این پلتفرمها به شما اجازه میدهند حتی با مبالغ بسیار کم، اقدام به خرید طلا کنید. این کار باعث میشود به جای نگهداری پول نقد که ارزشش کاهش مییابد، سرمایهی خود را پلهپله به طلا تبدیل کنید.
- امنیت در نقدشوندگی: در این سیستم، خطر سرقت در مسیر بازار یا مفقود شدن فیزیکی طلا به صفر میرسد. هر زمان که نیاز به پول نقد داشته باشید، میتوانید دارایی خود را در همان پلتفرم به قیمت روز بفروشید و وجه آن را در سریعترین زمان ممکن در حساب بانکی خود دریافت کنید.
شما میتوانید با انتقال سرمایه خود به بسترهای دیجیتال و معتبر، تجربه امن و بدون دغدغهای از خرید طلا داشته باشید؛ چرا که تمامی داراییها در خزانههای بانکی فوقامنیتی و با پوشش بیمه کامل نگهداری میشوند.
جدول راهنمای تصمیمگیری برای انتخاب روش محافظت از طلا
برای اینکه بتوانید بهترین مسیر را برای حفظ امنیت سرمایهی خود انتخاب کنید، لازم است ویژگیهای هر روش را در کنار هم بسنجید. هر یک از این راهکارها بسته به میزان طلایی که دارید و هدفی که از سرمایهگذاری دنبال میکنید، مزایا و معایب خاص خود را دارند. جدول زیر به شما کمک میکند تا بر اساس فاکتورهایی مثل هزینهی نگهداری و سرعت نقدشوندگی، انتخابی هوشمندانه داشته باشید.
| روش محافظت | سطح امنیت | هزینههای جانبی | سهولت در نقدشوندگی |
|---|---|---|---|
| نگهداری در منزل با بیمه | متوسط | حق بیمه سالانه | بالا |
| صندوق امانات بانک | بسیار بالا | اجارهبها و ودیعه | متوسط |
| خرید آنلاین (ذخیرهسازی امانی) | بسیار بالا | کارمزد ناچیز | بسیار بالا |
انتخاب بهترین روش برای محافظت از طلا کاملا به اولویتهای شخصی و نحوهی استفادهی شما از این سرمایه بستگی دارد. اگر هدف شما استفادهی روزمره از جواهرات است، بیمه کردن طلا در منزل با پرداخت حق بیمه میتواند ریسک مالی را جبران کند. برای کسانی که امنیت مطلق فیزیکی اولویت اول است و نیازی به دسترسی مداوم به دارایی خود ندارند، صندوق امانات بانک با وجود هزینههای اجاره و ودیعه گزینهای ایدهآل است. در نهایت، پلتفرمهای خرید آنلاین و ذخیرهسازی امانی به عنوان راهکاری مدرن، تعادلی میان امنیت بالا در خزانههای بیمه شده، هزینهی ناچیز و نقدشوندگی آنی ایجاد کردهاند که دغدغهی جابجایی و بیمهی فردی را به کلی از بین میبرند.
اگر قصد دارید همین حالا بدون درگیری با هزینههای سنگین بیمه شخصی، سرمایهگذاری امن خود را آغاز کنید، میتوانید از طریق ورود به اپلیکیشن سرمایه گذاری گرمی حساب کاربری خود را بسازید.