بیمه عمر یا خرید طلا | کدام گزینه برای سرمایهگذاری مناسبتر است؟
بسیاری از ما در میانه ماههای پرنوسان اقتصادی، با این چالش روبرو میشویم که پسانداز خرد یا کلان خود را در کدام مسیر قرار دهیم تا هم از گزند تورم در امان بماند و هم در روزهای مبادا، تکیهگاه امنی باشد. تردید میان درخشش سکههای طلا در صندوق امانات یا کیف پولهای دیجیتال و ورقههای قراردادی بیمه عمر، دقیقا همان نقطهای است که مدیریت دارایی را دشوار میکند؛ یک سو دارایی نقدشوندهای قرار دارد که با هر نوسان ارزی تغییر جهت میدهد و سوی دیگر، تعهدی بلندمدت که امنیت و سلامت خانواده را هدف گرفته است. شناخت تفاوتهای ساختاری این دو مسیر، نه تنها ابهامهای شما را در مورد اولویتبندی هزینهها برطرف میکند، بلکه کمک میکند تا بر اساس سبک زندگی و اهداف مالی خود، آگاهانهترین تصمیم را بگیرید.
.در این مطلب، فراتر از اعداد و ارقام، به ماهیت واقعی هر یک از این گزینهها میپردازیم تا مشخص شود در چه شرایطی مالکیت مستقیم طلا برتری دارد و در چه زمانی، پوششهای حمایتی بیمه عمر گرهگشا خواهد بود
تفاوت ماهیتی بیمه عمر و خرید طلا در یک نگاه
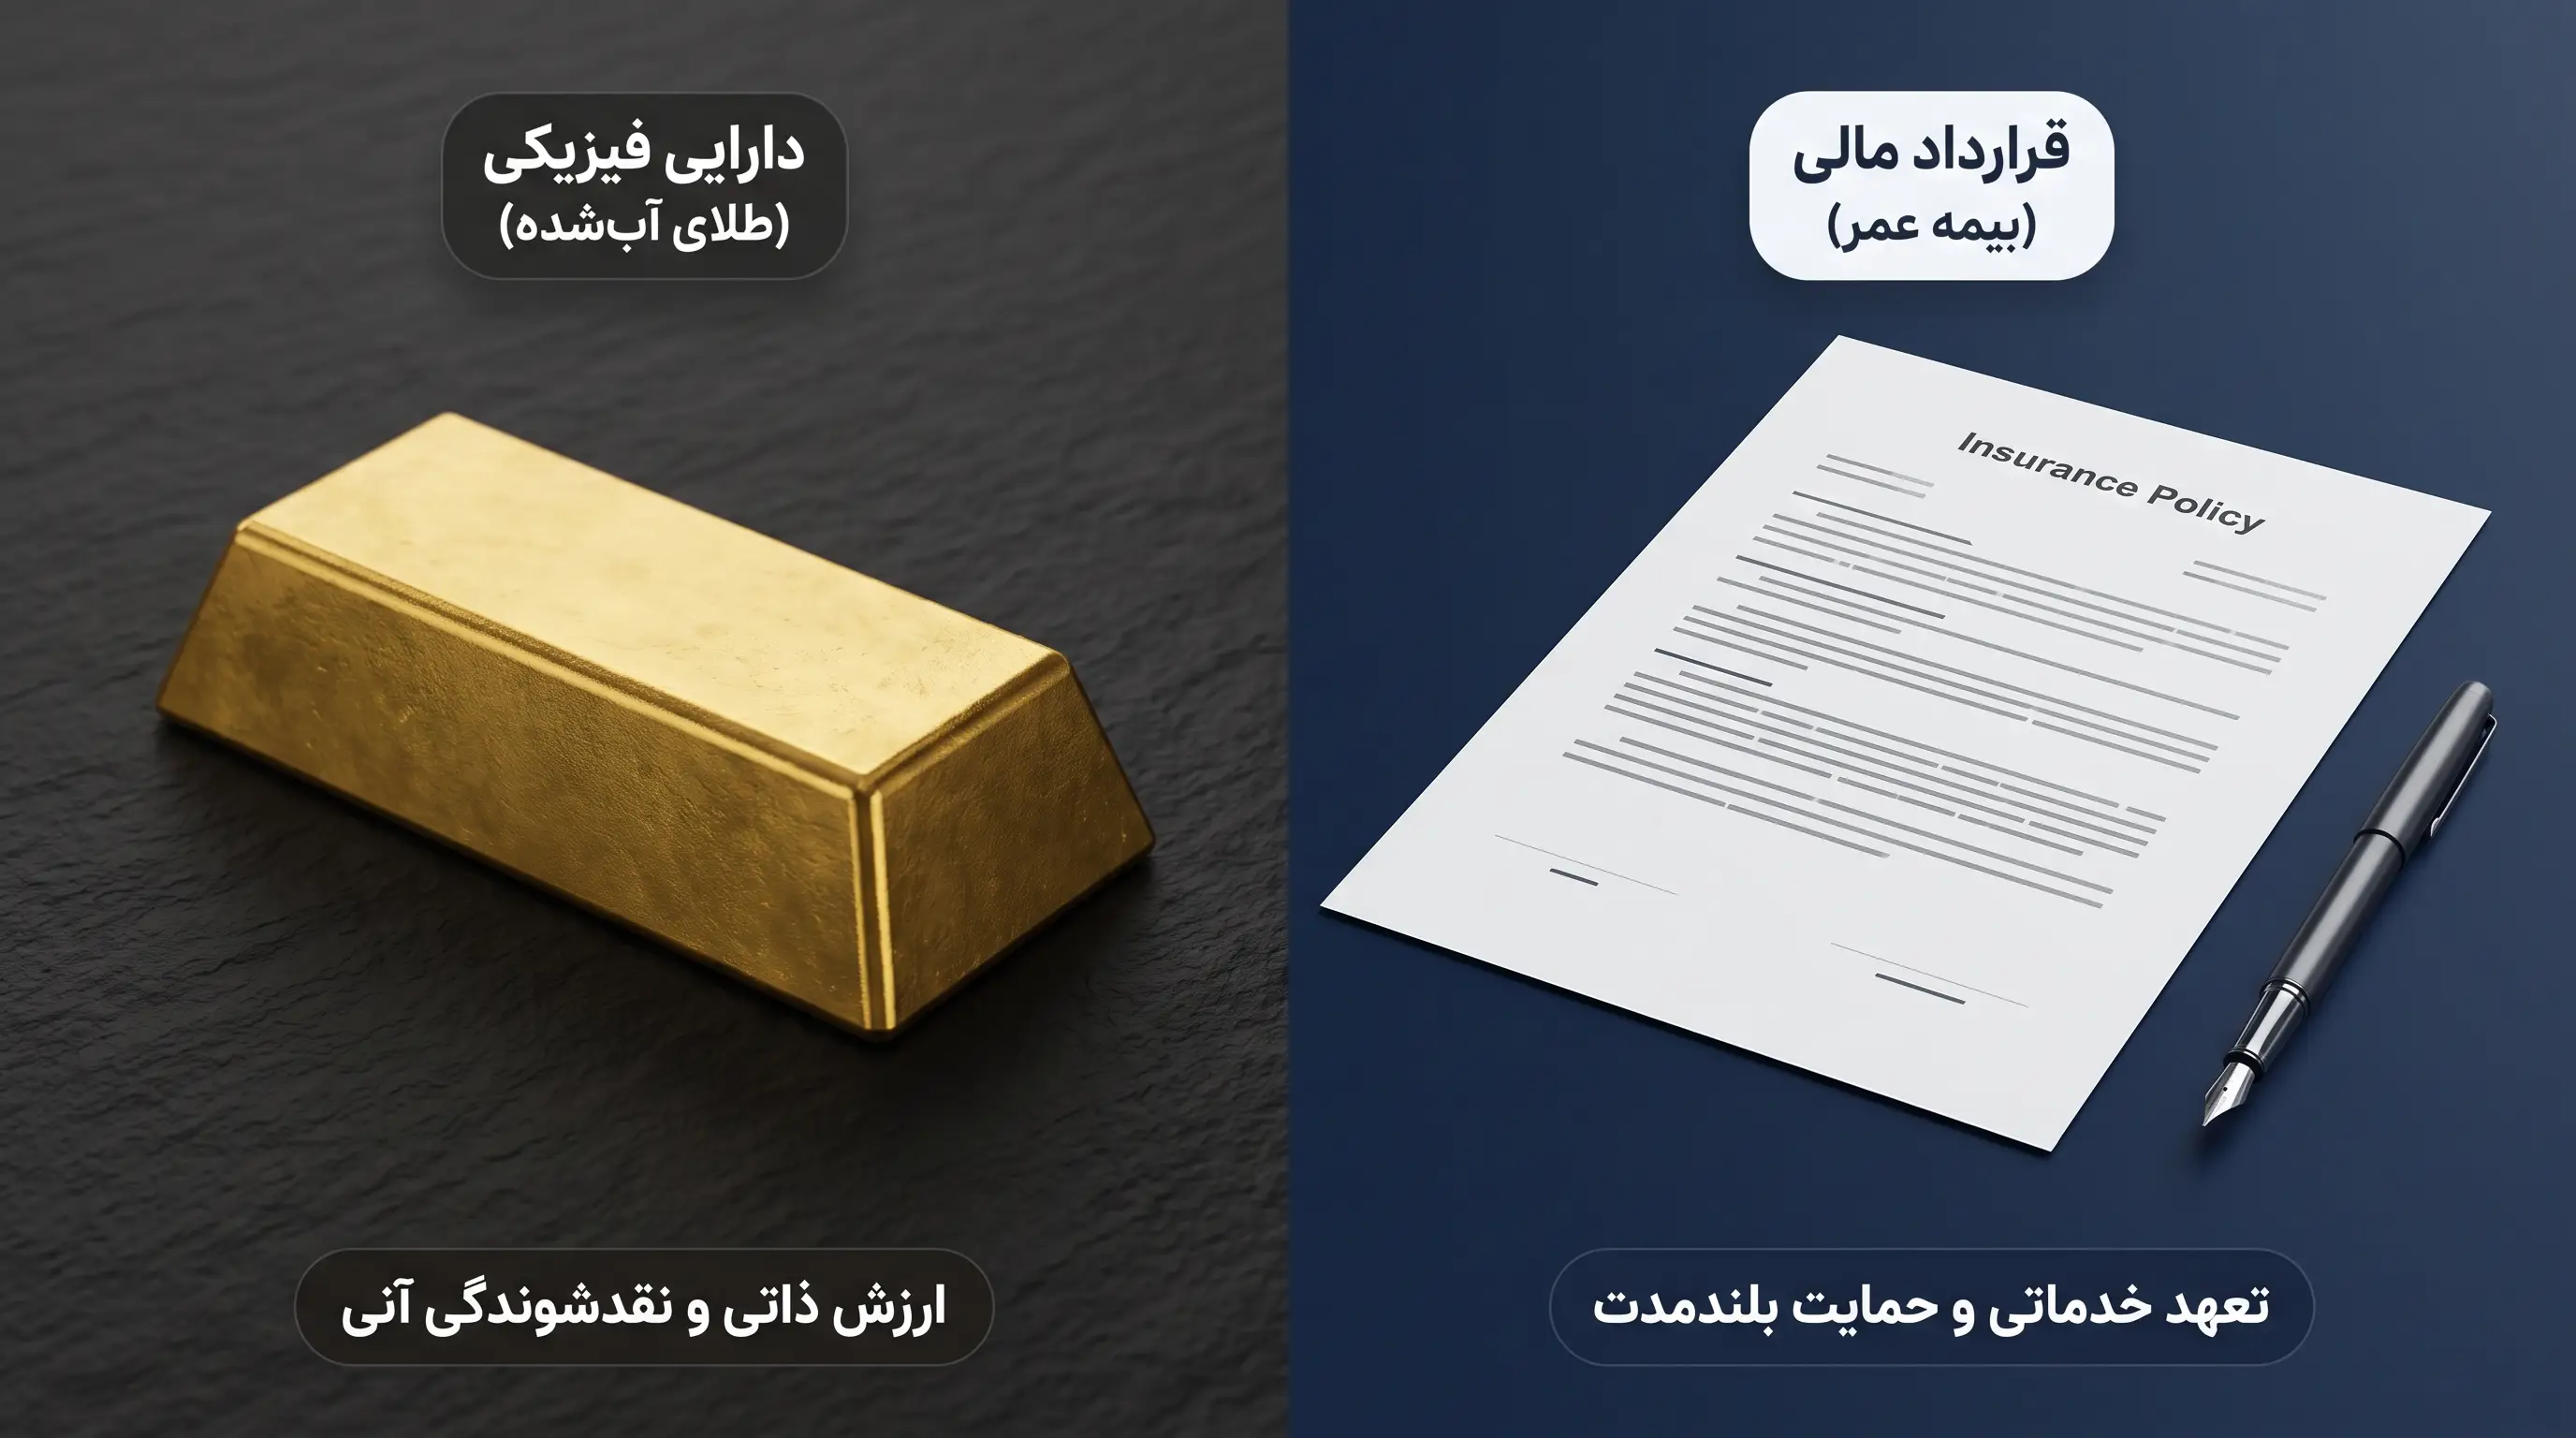
برای درک بهتر این موضوع، باید ابتدا بدانیم که ما با دو دنیای کاملا متفاوت روبرو هستیم. یکی از جنس خدمات و قراردادهای مالی است و دیگری از جنس کالا و داراییهای فیزیکی. در واقع، وقتی شما بین این دو گزینه تردید دارید، در حال مقایسه کردن یک چتر حمایتی با یک سپر دفاعی در برابر تورم هستید.
ماهیت قراردادی بیمه عمر و پوششهای حمایتی آن
بیمه عمر در حقیقت یک پیمان یا قرارداد دوجانبه بین شما و شرکت بیمه است. در این مسیر، شما متعهد میشوید که مبالغی را به صورت منظم تحت عنوان حق بیمه پرداخت کنید. در مقابل، شرکت بیمه موظف میشود که علاوه بر مدیریت سرمایهی شما، در روزهای سخت از شما و خانوادهتان حمایت کند. ماهیت این سرمایهگذاری بر پایه مدیریت ریسک بنا شده است. به این معنا که شما بخشی از پول خود را صرف خرید امنیت میکنید. مهمترین ویژگیهای این قرارداد عبارتند از:
- پوششهای درمانی: حمایت مالی شرکت در زمان بروز بیماریهای خاص یا حوادث.
- سرمایه فوت: مبلغی که در صورت فوت فرد، طبق قرارداد به ذینفع (شخصی که توسط بیمهگذار برای دریافت خسارت تعیین شده است) پرداخت میشود.
- انضباط مالی: این قرارداد شما را مجبور میکند که به صورت مستمر بخشی از درآمد خود را پسانداز کنید.
ماهیت دارایی فیزیکی طلا و مالکیت مستقیم بر سرمایه
خرید طلا کاملا از جنس مالکیت مستقیم بر یک دارایی واقعی است. وقتی شما طلا میخرید، هیچ واسطهای بین شما و سرمایه ای که دارید وجود ندارد و شما صاحب کالایی هستید که در تمام دنیا ارزشمند است. در بازار ایران، این خرید میتواند شامل سکه یا طلای آب شده باشد. در این روش، شما با مفاهیمی مانند عیار و اجرت روبرو هستید. تفاوتهای کلیدی طلا شامل موارد زیر است:
- نقدشوندگی بالا: نقدشوندگی در بازار طلا بسیار سریع است و شما هر زمان که بخواهید میتوانید دارایی خود را در لحظه به پول نقد تبدیل کنید.
- اختیار کامل: شما برای نگهداری، فروش یا هدیه دادن طلای خود نیاز به اجازه از هیچ سازمان یا شرکتی ندارید.
- ارزش ذاتی: طلا بر خلاف قراردادهای کاغذی، خودش به تنهایی ارزش دارد و با گذشت زمان از بین نمیرود.
هدف از انتخاب؛ تامین امنیت آینده یا حفظ ارزش دارایی
بیمه عمر را میتوان به یک برنامهی بلندمدت برای روزهای مبادا تشبیه کرد. هدف اصلی در اینجا، ایجاد یک حاشیه امن برای سلامتی و آیندهی خانواده است. در مقابل، خرید طلا یک حرکت استراتژیک برای مبارزه با تورم است. طلا در طول تاریخ ثابت کرده است که میتواند ارزش دارایی شما را در برابر نوسانات اقتصادی حفظ کند.
بنابراین، اگر به دنبال پوششهای بیمهای و حمایت در برابر حوادث هستید، ماهیت بیمه عمر برای شما ساخته شده است؛ اما اگر میخواهید هر لحظه به سرمایه ای که دارید دسترسی داشته باشید و از رشد قیمتهای جهانی و داخلی سود ببرید، طلا انتخاب هوشمندانهتری خواهد بود.
مقایسهی کارکردی بیمه عمر و سرمایهگذاری در طلا
پس از شناخت ماهیت اصلی، باید بررسی کنیم که هر یک از این دو مسیر در عمل چگونه رفتار میکنند. مقایسهی کارکردی به ما کمک میکند تا بفهمیم در موقعیتهای مختلف زندگی، کدام گزینه با نیازهای فعلی ما سازگارتر است. در واقع، یکی مانند یک قلک هوشمند با خدمات درمانی عمل میکند و دیگری مانند یک سپر پولادین در برابر نوسانات اقتصادی است. برای درک سریع تفاوتها، نگاهی به جدول زیر بیندازید تا تفاوتهای عملکردی این دو حوزه را در کنار هم مشاهده کنید:
| ویژگی | بیمه عمر | خرید طلا |
|---|---|---|
| نوع دارایی | قرارداد مالی و خدماتی | دارایی فیزیکی و سرمایهای |
| نقدشوندگی | زمانبر و طبق شرایط قرارداد | بسیار سریع و آنی |
| نوسان قیمت | سود تضمینی و مشارکتی ثابت | تابع بازارهای جهانی و داخلی |
| مالیات | معاف از مالیات | معاف از مالیات در طلای آبشده و شمش |
| خدمات جانبی | دارای پوشش درمانی و فوت | فاقد خدمات جانبی |
نقدشوندگی و نحوه دسترسی به سرمایه در شرایط اضطراری
نقدشوندگی یکی از حیاتیترین مفاهیم در مدیریت مالی است. تصور کنید در موقعیتی قرار گرفتهاید که همین امروز برای یک موضوع فوری به مبلغ مشخصی پول نیاز دارید؛ در این لحظه است که تفاوت بزرگ میان داشتن طلا و داشتن قرارداد بیمه عمر خودش را نشان میدهد.
طلا به عنوان نقدشوندهترین دارایی در بازار ایران
در اقتصاد ایران، طلا حکم پول نقد جهانی را دارد که هیچگاه از اعتبار نمیافتد. فرقی نمیکند که شما طلای آبشده در دست داشته باشید یا سکهی تمام؛ در هر صورت دارایی شما در سریعترین زمان ممکن به ریال تبدیل میشود. ویژگیهای نقدشوندگی طلا عبارتند از:
- فروش آنی و لحظهای: شما میتوانید در هر ساعتی که بازارهای فیزیکی یا پلتفرمهای معتبر آنلاین فعال هستند، طلای خود را به قیمت همان لحظه بفروشید و پول خود را دریافت کنید.
- عدم نیاز به تایید شخص ثالث: برای نقد کردن طلا نیازی به نامهنگاری، تایید کارشناس یا طی کردن مراحل اداری طولانی ندارید.
- شفافیت قیمت: قیمت طلا در لحظهی معامله کاملا مشخص است و شما دقیقا میدانید در ازای دارایی خود چه مقدار پول نقد دریافت میکنید.
فرآیند بازخرید بیمه عمر و محدودیتهای زمانی آن
در سوی دیگر، دسترسی به پول در بیمه عمر تابع قوانین قراردادی و بروکراسی (مجموعه کاغذبازیها و مراحل اداری یک سازمان) است. اگر شما به هر دلیلی بخواهید پیش از پایان مدت قرارداد به پول خود برسید، باید درخواست بازخرید بدهید. چالشهای دسترسی به نقدینگی در بیمه عمر شامل موارد زیر است:
- زمانبر بودن پرداخت: پس از ارائهی درخواست، معمولا بین ۳ تا ۷ روز کاری زمان میبرد تا شرکت بیمه فرآیندهای مالی را طی کرده و مبلغ را به حساب شما واریز کند.
- جریمهی خروج زودرس: اگر در سالهای ابتدایی قرارداد (معمولا قبل از ۵ سال) اقدام به بازخرید کنید، ممکن است مبلغی که دریافت میکنید حتی از مجموع پولهایی که واریز کردهاید کمتر باشد؛ چرا که بخشی از مبالغ پرداختی شما صرف پوششهای بیمهای و هزینههای اداری شده است.
- محدودیتهای قانونی: در بسیاری از قراردادها، شما تنها مجاز به برداشت درصدی از اندوخته هستید و برای دریافت تمام پول، ناچار به ابطال کامل بیمهنامه خواهید بود.
مقابله با تورم و حفظ قدرت خرید در طول زمان
اگر پول خود را به صورت نقد در بانک نگه دارید، هر سال بخشی از قدرت خرید خود را از دست میدهید. در این بخش بررسی میکنیم که طلا و بیمه عمر در این میدان نبرد چگونه عمل میکنند تا متوجه شوید کدامیک سپر محکمتری در برابر کاهش ارزش پول شماست.
رفتار طلا در برابر کاهش ارزش ریال و نوسانات ارز
طلا در تمام دنیا به عنوان یک دارایی امن شناخته میشود، اما در ایران یک ویژگی منحصربهفرد دیگر هم دارد؛ قیمت آن نه تنها به قیمتهای جهانی، بلکه مستقیما به نرخ ارز هم وابسته است. این یعنی طلا یک نگهبان دوجانبه برای دارایی شماست. همچنین در مدیریت استراتژیک داراییهای فیزیکی، توجه به فلزات خام صنعتی اهمیت فوقالعادهای یافته است؛ چراکه با خرید مس علاوه بر پوشش ریسکهای تورمی، سرمایه شما مستقیماً به رشد صنایع تکنولوژیک و توسعه جهانی گره میخورد.
- همگامی با دلار: وقتی ارزش پول ملی کاهش مییابد و قیمت دلار بالا میرود، قیمت طلا هم به همان نسبت رشد میکند. این موضوع باعث میشود ثروت شما همواره به ارزش روز باقی بماند.
- حفظ ارزش جهانی: اگر قیمت طلا در بازارهای جهانی افزایش یابد، شما از این رشد بینالمللی هم سود میبرید.
- سود واقعی در بلندمدت: بر خلاف بسیاری از داراییهای کاغذی، طلا در دورههای طولانی ثابت کرده است که سود واقعی مثبتی دارد.
سود تضمینی و سود مشارکتی بیمه عمر در ترازوی تورم
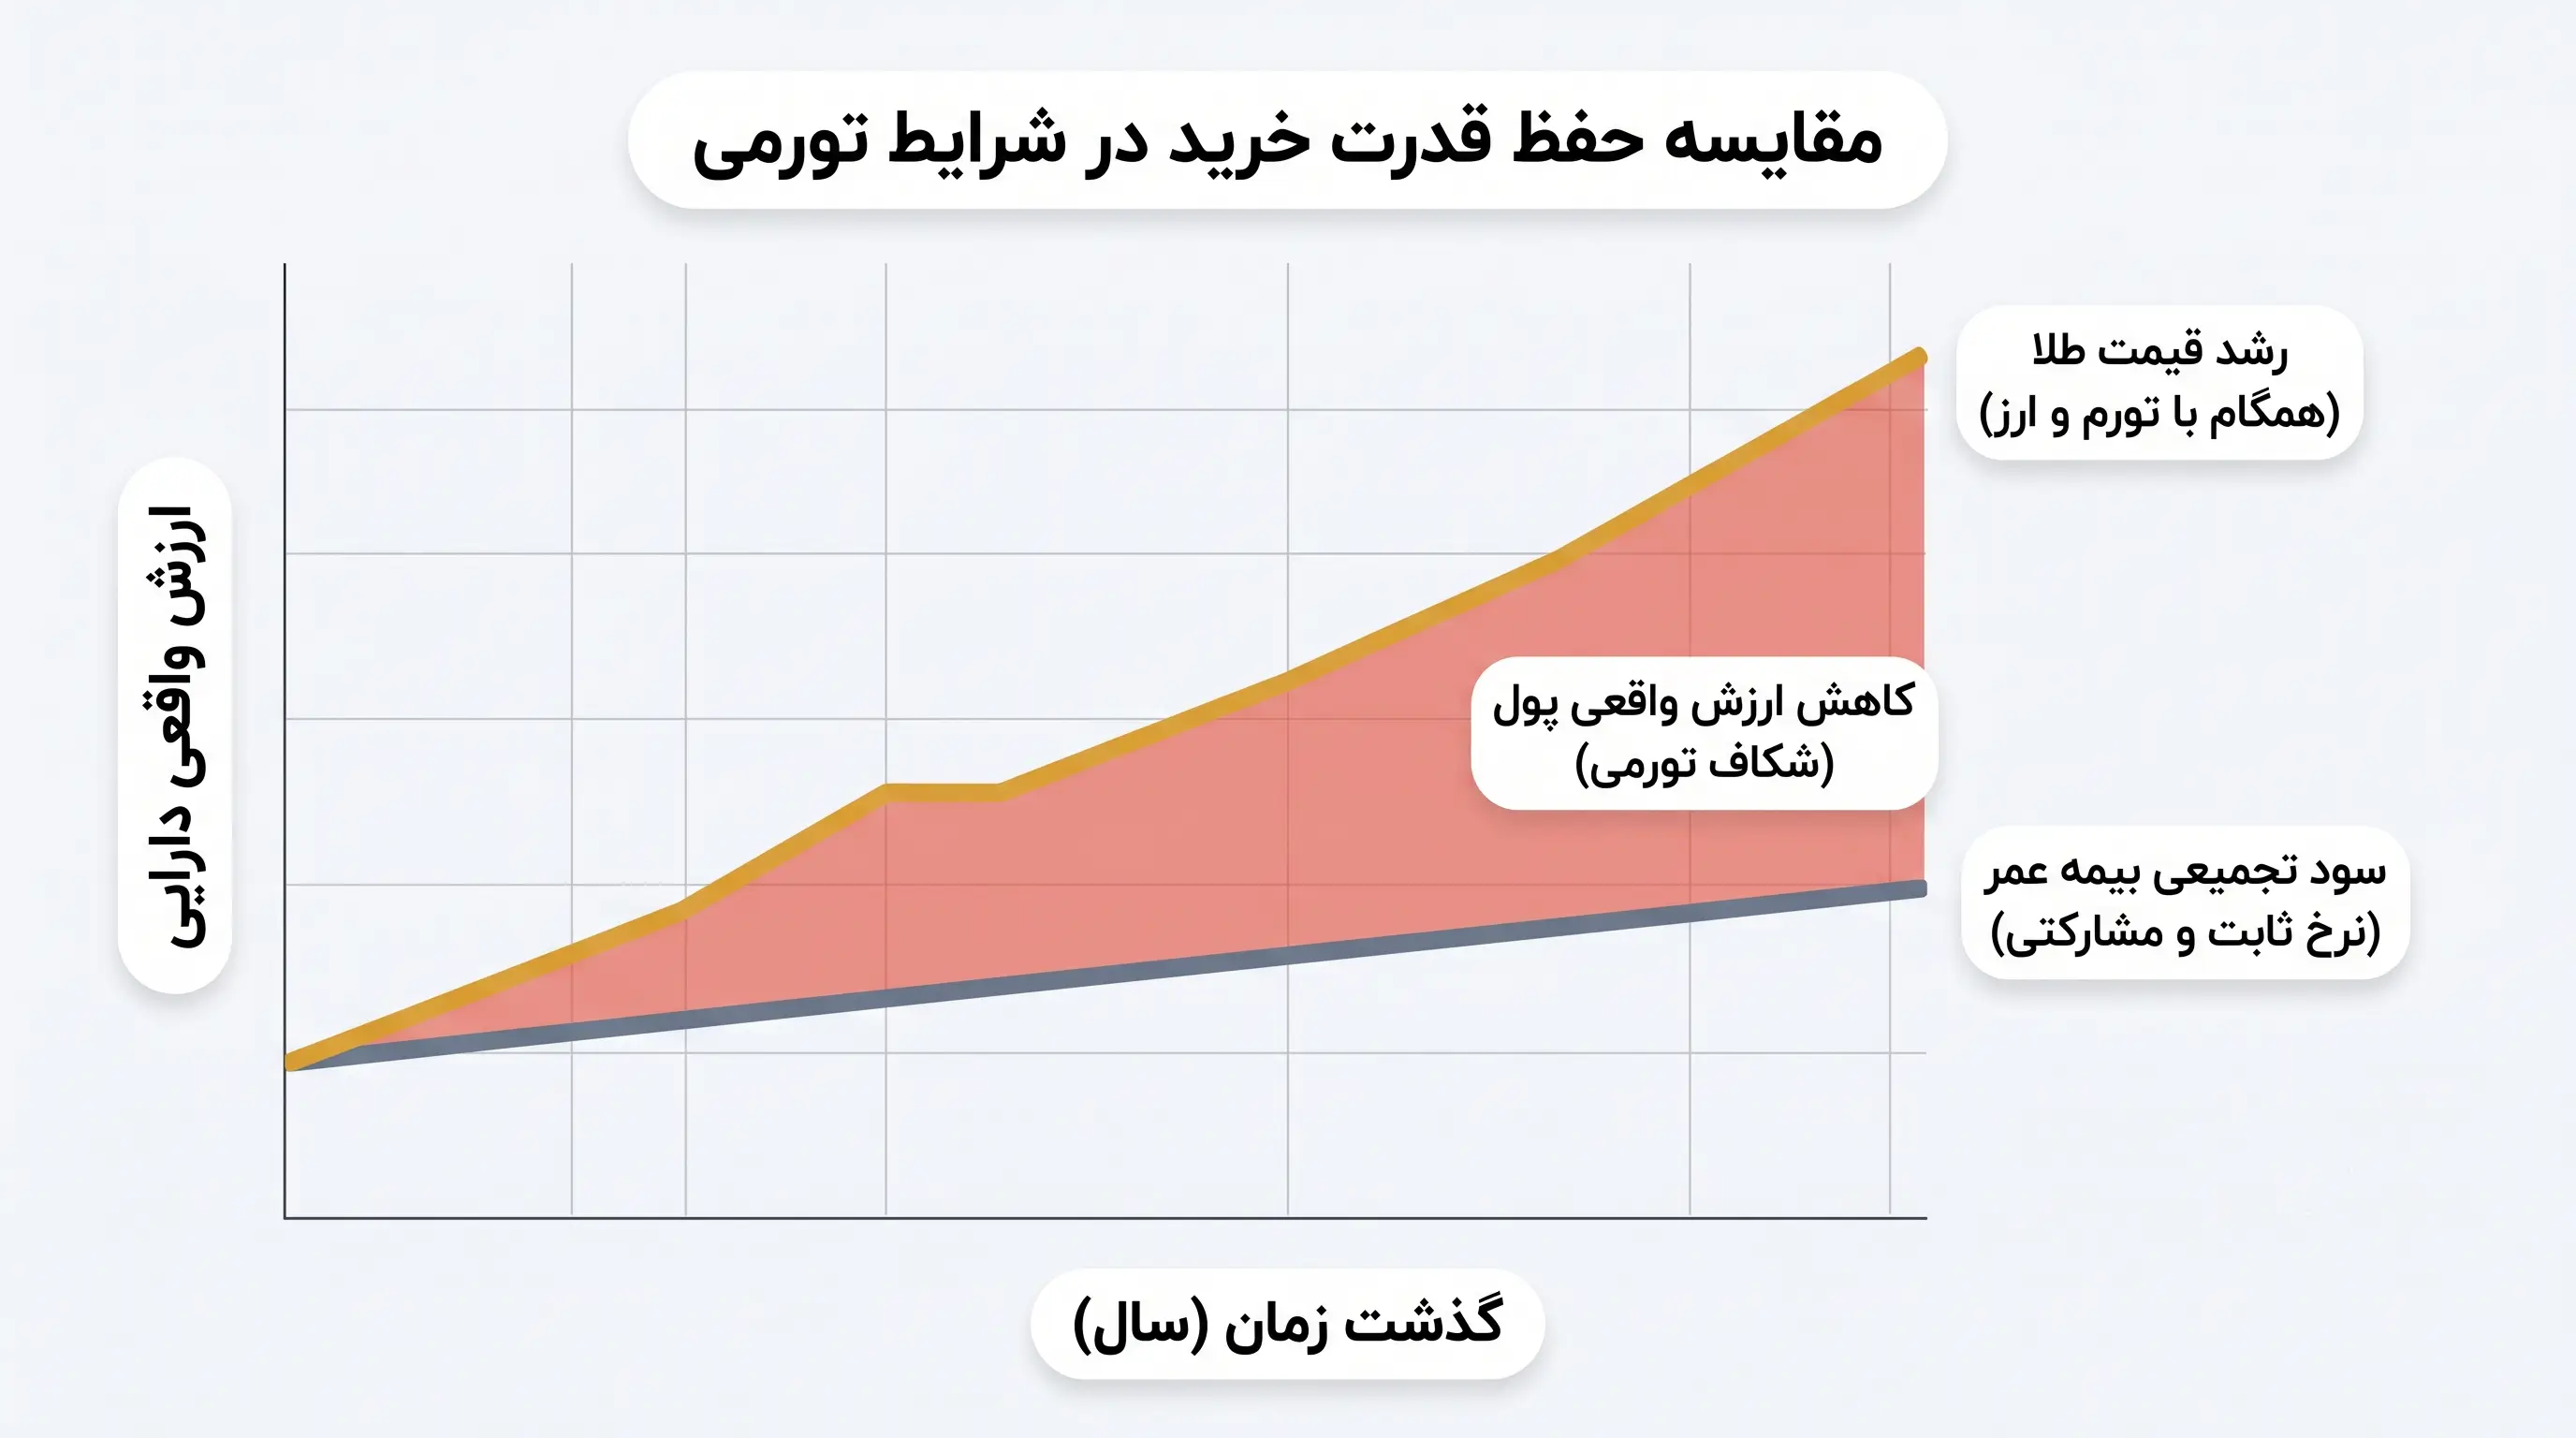
بیمه عمر برای رشد سرمایهی شما از دو نوع سود استفاده میکند، اما سوال اصلی اینجاست که آیا این سودها میتوانند حریف تورمهای تند و تیز شوند؟
- سود تضمینی: این کمترین نرخ سودی است که شرکت بیمه طبق قانون بیمه مرکزی موظف است به شما بپردازد. این رقم معمولا ثابت و پایین است (مثلا حدود ۱۶ درصد برای سالهای اول) و در مقابل تورمهای بزرگ، قدرت دفاعی چندانی ندارد.
- سود مشارکتی: شرکت بیمه با پول شما در پروژههای مختلف سرمایهگذاری میکند و اگر سودی بیشتر از نرخ تضمینی به دست آورد، بخشی از آن را به شما میدهد.
واقعیتی که باید بدانید این است:
در کشورهایی با تورم بالا، بیمه عمر معمولا از بازار داراییهای فیزیکی مثل طلا عقب میماند. اگر هدف شما صرفا رشد پول و مقابله با گرانی است، سود مشارکتی بیمه ممکن است در بهترین حالت فقط بخشی از اثر تورم را خنثی کند. بیمه عمر بیشتر یک ابزار پسانداز منظم و حمایتی است تا یک ابزار تهاجمی برای کسب سودهای کلان در برابر تورم.
مزایای اختصاصی بیمه عمر که در خرید طلا وجود ندارد
اگرچه طلا به عنوان یک دارایی ارزشمند همواره جایگاه خود را در سبد سرمایهگذاری ایرانیان حفظ کرده است، اما بیمهی عمر ویژگیهایی دارد که طلا به تنهایی قادر به ایفای نقش آنها نیست. در واقع، خرید طلا یک عمل اقتصادی خالص است، اما داشتن یک بیمهنامه، ترکیبی از سرمایهگذاری و حمایت هوشمندانه است. در ادامه، سه مزیت مهم را بررسی میکنیم که فقط در دنیای بیمه پیدا میشوند.
- حمایت مالی در زمان بیماری: برخلاف طلا که یک دارایی ساکن است و برای تامین هزینههای سنگین درمان ناچار به فروش آن هستید، بیمهی عمر مانند یک حامی فعال عمل میکند. شرکتهای بیمه در صورت بروز بیماریهای خاص، مبلغی را به عنوان کمکهزینه به شما پرداخت میکنند. این پوشش باعث میشود که شما بدون نیاز به فروش پساندازها یا طلاهایتان، هزینههای درمانی را تامین کرده و سرمایهی اصلی خود را حفظ کنید.
- دریافت وام سریع و آسان: یکی از جذابترین بخشهای بیمهی عمر، دسترسی به پول نقد بدون از دست دادن مالکیت سرمایه است. در دنیای طلا، برای رسیدن به نقدینگی باید دارایی خود را بفروشید، اما در بیمهی عمر میتوانید بر اساس اندوختهی خود، وام بدون ضامن دریافت کنید. در این روش، قرارداد شما نقش ضمانت را ایفا میکند و در حالی که از پول وام استفاده میکنید، تداوم سرمایهگذاری شما حفظ شده و سود مشارکتی همچنان به کل مبلغ پساندازتان تعلق میگیرد.
- انتقال آسان سرمایه به نسل بعد: انتقال ثروت از طریق بیمهی عمر بسیار سادهتر و سریعتر از طلا صورت میگیرد. شما در هنگام تنظیم قرارداد، ذینفع (شخصی که توسط شما برای دریافت سرمایه پس از فوت تعیین میشود) را با درصد مشخص انتخاب میکنید. این سرمایه معاف از انحصار وراثت (فرآیند قانونی و زمانبر تقسیم اموال متوفی بین وراث) است و بدون نیاز به طی کردن مراحل طولانی اداری یا پرداخت مالیات بر ارث، مستقیما و در کمترین زمان به دست عزیزانتان میرسد.
ریسکها و چالشهای نگهداری؛ از امنیت تا نوسان قیمت
سرمایهگذاری در هر حوزهای، در کنار تمام جذابیتها و سودهای احتمالی، با ریسکهایی همراه است. برای اینکه بتوانید آگاهانه بین طلا و بیمه عمر انتخاب کنید، باید بدانید که هر کدام از این داراییها در شرایط بحرانی با چه چالشهایی روبرو هستند و چگونه میتوان این خطرات را مدیریت کرد.
خطرات مربوط به سرقت و نحوه نگهداری ایمن طلا
بزرگترین چالش داشتن داراییهای فیزیکی مانند سکه یا طلای آبشده، موضوع امنیت و نگهداری آنهاست. طلا به دلیل حجم کم و ارزش بسیار بالا، همواره هدفی برای سرقت محسوب میشود.
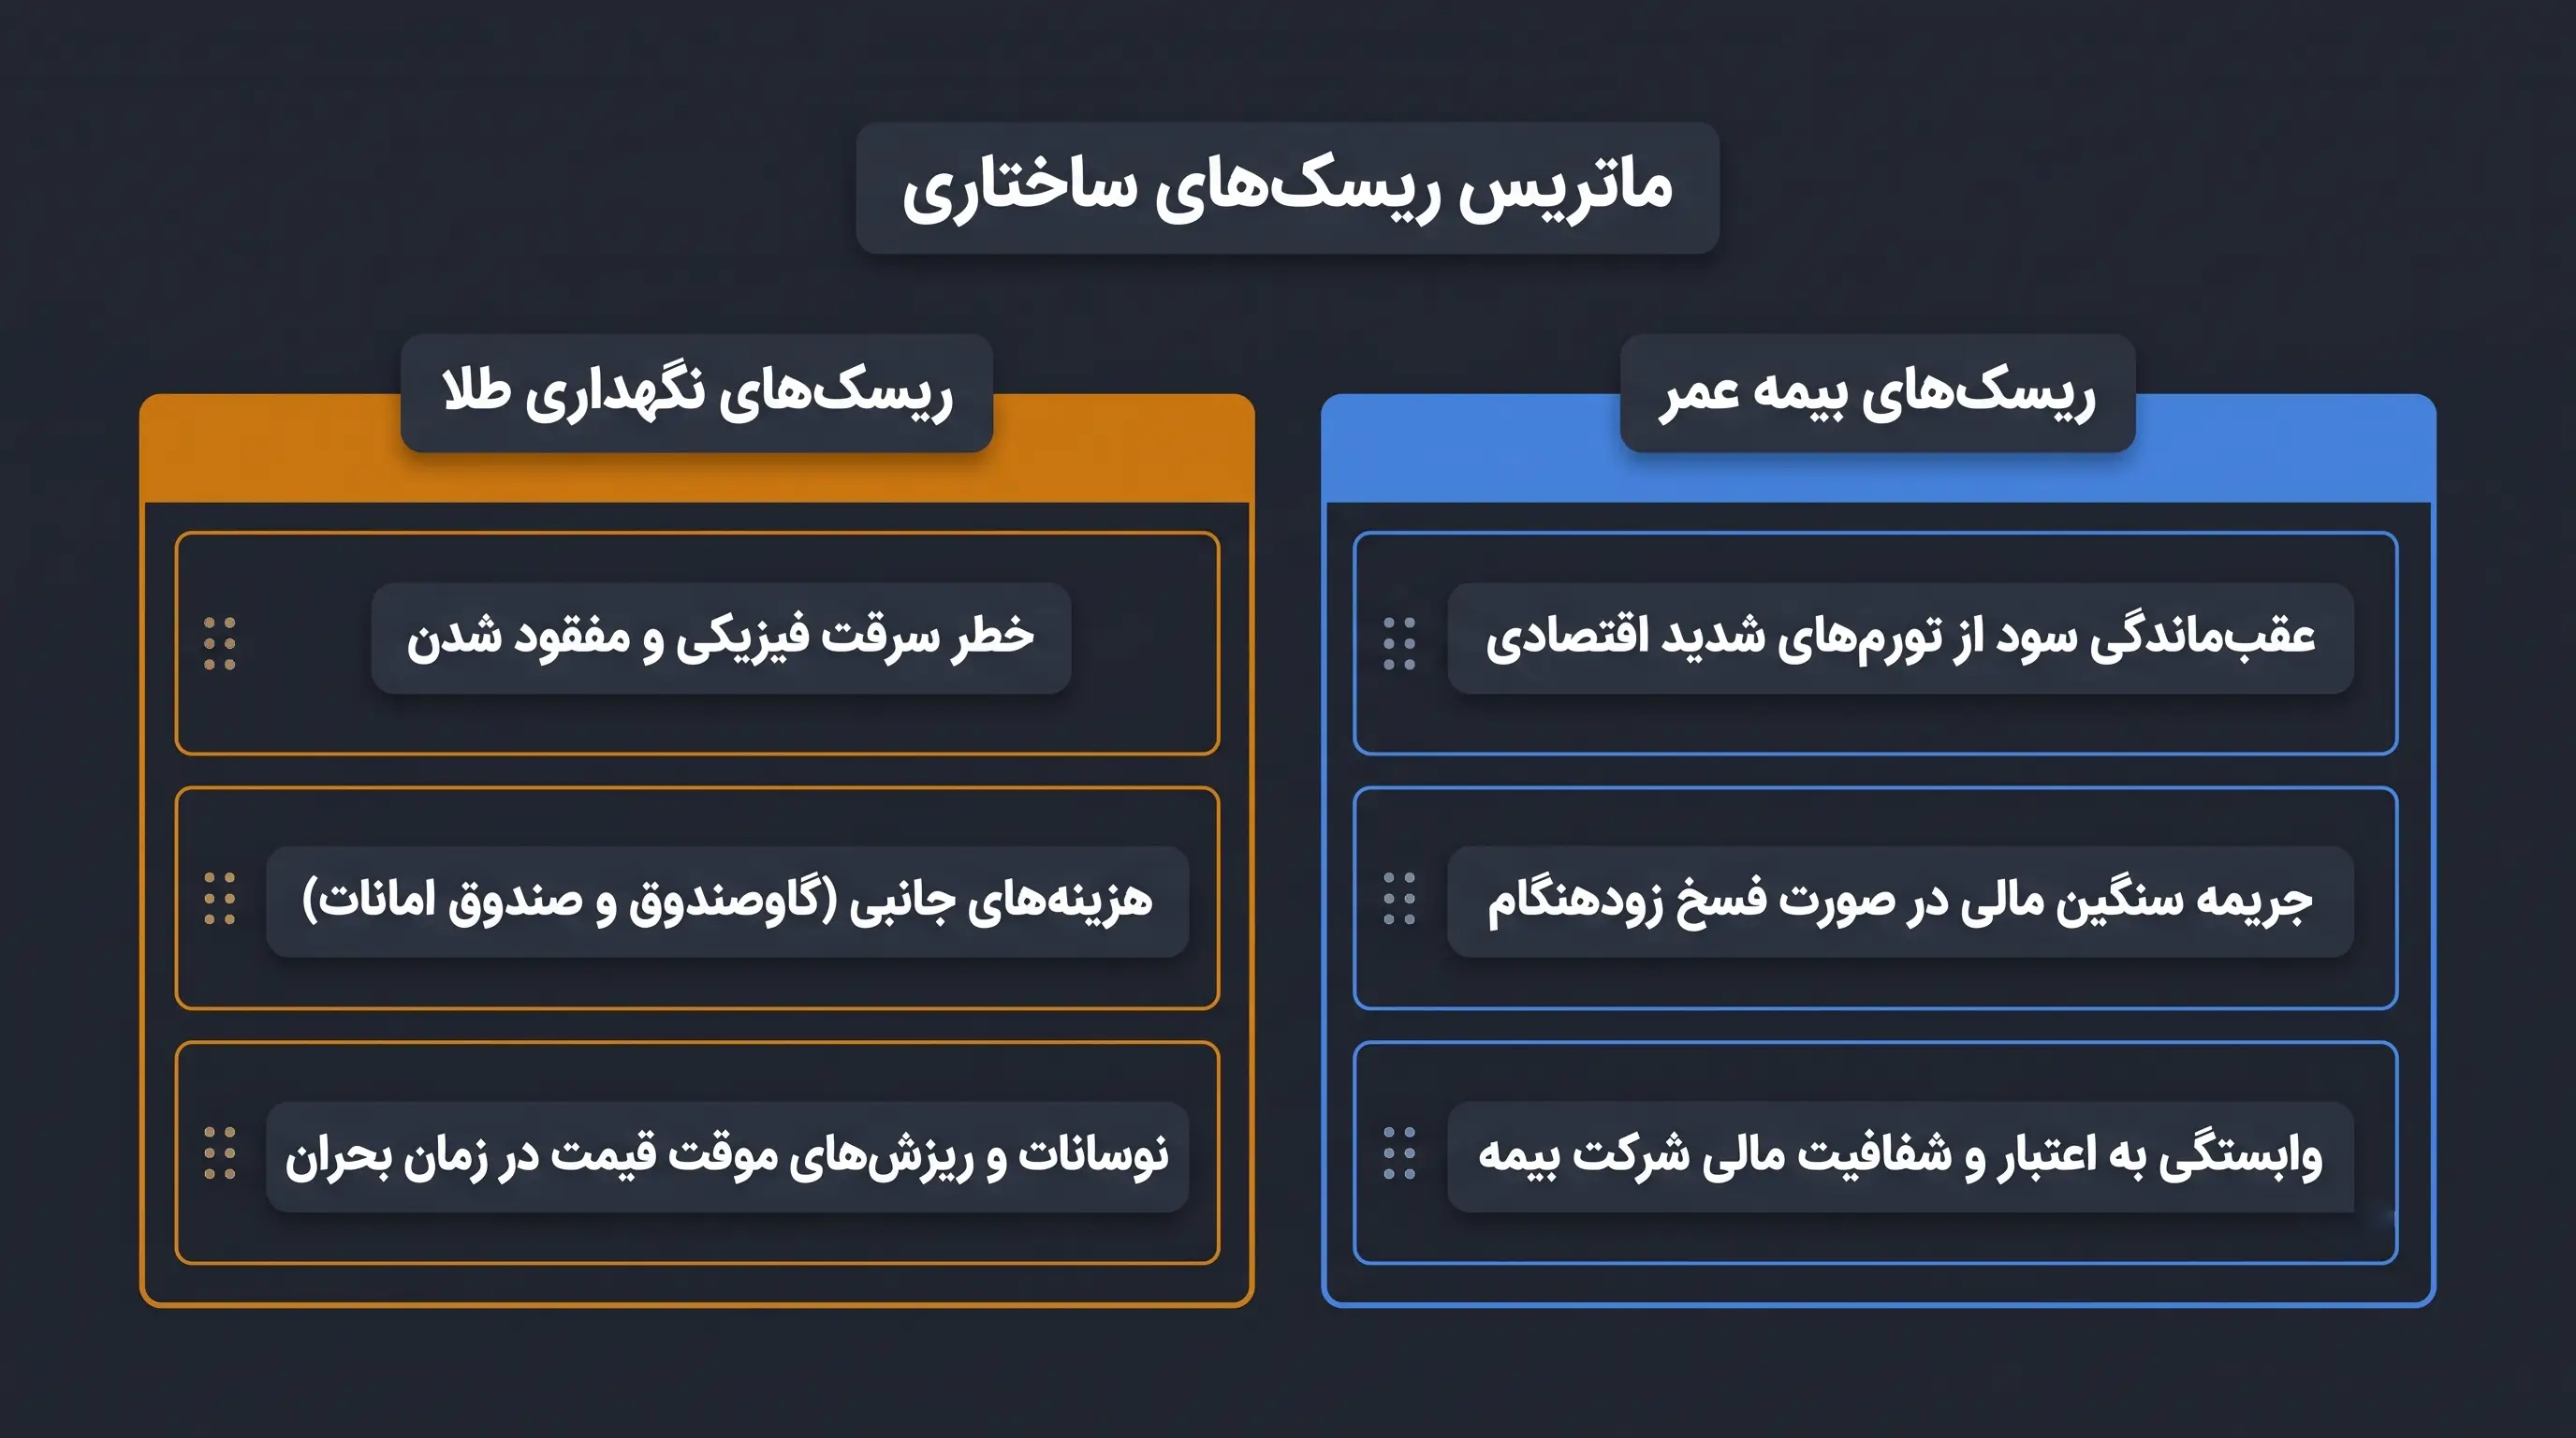
- خطر سرقت فیزیکی: نگهداری حجم زیادی از طلا در منزل، ریسک بسیار بالایی دارد و در صورت بروز سرقت، جبران خسارت تقریبا غیرممکن است.
- هزینههای جانبی امنیت: برای حفظ امنیت طلا، شما یا باید هزینهی خرید گاوصندوق خانگی را بپردازید یا از صندوق امانات بانک استفاده کنید که آن هم نیازمند به پرداخت اجارهبهای سالانه است.
- خطر مفقود شدن یا آسیب: طلا ممکن است بر اثر حوادثی مانند آتشسوزی یا حتی فراموش کردن محل نگهداری، از دسترس شما خارج شود.
- نوسان ناگهانی قیمت: ریسک دیگر طلا، تغییرات لحظهای قیمت است. ممکن است زمانی که شما نیاز فوری به پول دارید، قیمت طلا در بازار به دلیل افت قیمت جهانی یا کاهش نرخ ارز، دچار ریزش موقت شده باشد.
اعتبار شرکتهای بیمه و تضمینهای قانونی برای بیمهگذاران
در مقابل، ریسک بیمه عمر از جنس فیزیکی نیست، بلکه بیشتر به اعتبار شرکت صادرکنندهی بیمهنامه مربوط میشود. بسیاری از افراد نگران هستند که اگر شرکت بیمه ورشکست شود، تکلیف پول آنها چه خواهد بود؟
- نظارت نهاد حاکمیتی: تمام فعالیتهای شرکتهای بیمه زیر نظر مستقیم بیمه مرکزی ایران انجام میشود.
- بیمه اتکایی: طبق قانون، بخشی از حق بیمههایی که شما میپردازید، نزد بیمه مرکزی به صورت بیمه اتکایی (نوعی بیمه که شرکتهای بیمه برای تضمین توانایی مالی خود در قبال مشتریان، نزد یک سازمان بالاتر انجام میدهند) ذخیره میشود. این یعنی حتی در صورت ورشکستگی یک شرکت، بیمه مرکزی متعهد به پرداخت سرمایهی بیمهگذاران است.
- ریسک تورم و کاهش ارزش قرارداد: بزرگترین چالش واقعی در بیمه عمر، ثابت ماندن سودهای قراردادی در بلندمدت است. اگر نرخ تورم بسیار فراتر از سود مشارکتی بیمه برود، ارزش خرید پولی که در پایان قرارداد دریافت میکنید، کمتر از حد انتظار شما خواهد بود.
بررسی اولویتبندی بر اساس نیازهای فردی
انتخاب بین خرید طلا و تهیه بیمهی عمر، بیش از آنکه به میزان سود بستگی داشته باشد، به سبک زندگی و اهداف شما گره خورده است. هیچیک از این دو مسیر به تنهایی بد یا خوب نیستند؛ بلکه کارکرد آنها در زندگی شما متفاوت است. برای این که بدانید کدام گزینه در حال حاضر برای شما اولویت دارد، باید به اولویتهای شخصی خود نگاهی بیندازید.
چه زمانی بیمه عمر انتخاب منطقیتری برای شماست؟
بیمهی عمر مانند یک چتر نجات است که امیدواریم هیچگاه به آن نیاز پیدا نکنید، اما وجودش مایهی آرامش خاطر است. این گزینه برای افرادی با شرایط زیر، انتخابی هوشمندانه محسوب میشود:
- اگر سرپرست خانواده هستید: برای کسانی که مسئولیت مالی افراد دیگر را بر عهده دارند، بیمهی عمر یک ضرورت است.
- اگر به دنبال انضباط مالی هستید: بیمهی عمر شما را متعهد میکند که مبالغ خرد را به صورت ماهانه پرداخت کنید و در دراز مدت، یک سرمایهی قابلتوجه برای خود بسازید.
- اگر نگران هزینههای درمان هستید: با توجه به تورم در بخش بهداشت، داشتن پوشش بیماریهای خاص میتواند از فروپاشی مالی خانواده در زمان بیماری جلوگیری کند.
- اگر قصد دریافت وام بیدردسر دارید: برای کسانی که به نقدینگی نیاز دارند اما ضامن یا وثیقهی ملکی ندارند، دریافت وام از محل اعتبار بیمهنامه یک راهکار سریع و عالی است.
چه زمانی خرید طلا اولویت بیشتری دارد؟
اگر به دنبال استقلال مالی کامل، حذف هزینههای بروکراسی و حفظ فوری قدرت خرید خود در برابر تورم هستید، خرید طلا (بهویژه طلای آبشده بدون اجرت و مالیات) در یک بستر شفاف، منطقیترین و نقدشوندهترین گزینه پیش روی شماست. در شرایط زیر، خرید طلا برتری مطلق دارد:
- اگر نقدشوندگی برایتان حیاتی است: طلا تنها گزینهی منطقی است. شما میتوانید طلای آب شده را در هر لحظه به ریال تبدیل کنید.
- اگر میخواهید مستقیما با تورم بجنگید: طلا سریعترین واکنش را به کاهش ارزش پول نشان میدهد. این یعنی قدرت خرید شما با داشتن طلا، بسیار بهتر از سودهای بانکی یا بیمهای حفظ میشود.
- اگر از بروکراسی فراری هستید: برای خرید و فروش طلا نیازی به پر کردن فرمهای متعدد، آزمایش پزشکی یا انتظار برای تایید قرارداد ندارید. مالکیت طلا سادهترین شکل مالکیت یک دارایی ارزشمند است.
- اگر به دنبال سود مرکب در بازار آزاد هستید: با خرید تدریجی طلا و اضافه کردن آن به داراییهای قبلی، شما از رشد قیمت کل حجم طلایتان سود میبرید که در بلندمدت میتواند بازدهی چشمگیری نسبت به قراردادهای ثابت مالی داشته باشد.
ترکیب هوشمندانه؛ آیا میتوان همزمان طلا و بیمه عمر داشت؟
بسیاری از افراد تصور میکنند که حتما باید بین خرید طلا یا تهیه بیمه عمر یکی را انتخاب کنند، اما در دنیای مدیریت مالی، این دو گزینه نه تنها رقیب یکدیگر نیستند، بلکه میتوانند مانند دو لبهی یک قیچی در کنار هم عمل کنند. طلا ارزش پول شما در برابر طوفانهای اقتصادی محافظت میکند و بیمه عمر، امنیت روانی و جسمی شما و خانوادهتان را تضمین میکند.
برای ایجاد یک توازن هوشمندانه بین امنیت و سودآوری، بهتر است به جای انتخاب تنها یک گزینه، از استراتژی سبد دارایی استفاده کنید. این رویکرد به شما کمک میکند تا با ترکیب طلا و بیمهی عمر، از مزایای هر دو بهرهمند شوید:
- ایجاد پایهی امنیت با بیمهی عمر: اختصاص بخشی از درآمد ماهانه به بیمهی عمر به شما اجازه میدهد تا از سود مرکب (رشد مستمر ثروت از طریق تعلق گرفتن سود به اصل پول و سودهای سالهای قبل) بهرهمند شوید و همزمان از پوششهای درمانی آن در روزهای سخت استفاده کنید.
- استفاده از طلا به عنوان موتور رشد: خرید مستمر طلا، به ویژه طلای آب شده، سرمایهی شما را در برابر تورم و نوسانات ارزی بیمه میکند و به دلیل نقدشوندگی بالا، هر زمان که نیاز فوری به پول نقد داشته باشید، در دسترس شما خواهد بود.
- رعایت نسبت طلایی پسانداز: یک پیشنهاد کاربردی برای شروع، اختصاص ۳۰ درصد از توان پسانداز به بیمهی عمر برای تامین آتیه و واریز ۷۰ درصد باقیمانده به بازار طلا برای حفظ قدرت خرید و کسب سود بیشتر است.
- حفاظت از دارایی در شرایط اضطراری: این ترکیب هوشمندانه باعث میشود در صورت بروز بیماری یا حوادث، هزینههای شما توسط شرکت بیمه تامین شود و مجبور به فروش طلاهای خود در زمان نامناسب یا با قیمت پایین نباشید.
علاوه بر طلا، تنوعبخشیدن به سبد دارایی از طریق خرید نقره بهعنوان یکی دیگر از فلزات گرانبها با همبستگی بالا با نرخ تورم و پتانسیل رشد جهشی، میتواند حاشیه امنیت مالی شما را در بلندمدت بهطور چشمگیری تقویت کند.